
Nicolas Deltour
Head of Investment Strategy

Robbe Van Hauwermeiren
Investment Strategy

27 oktober 2026
Nicolas Deltour
Head of Investment Strategy
Robbe Van Hauwermeiren
Investment Strategy
Chipaandelen daalden deze maand acht beursdagen op rij, de langste verliesreeks sinds 2008. Wat is er juist aan de hand?
Beleggers twijfelen of de enorme investeringen in AI wel genoeg zullen opbrengen.
De vrees is dat deze investeringen snel zouden worden teruggeschroefd als ze te weinig opbrengen. De huidige winsten van chipbedrijven zouden dan maar tijdelijk blijken.
In de kranten wordt vaak de vergelijking gemaakt met de dotcombubbel. Rond 2000 legden telecombedrijven massaal glasvezelkabel aan voor het opkomende internet. Al snel bleek dat minder dan 5 procent van die kabels effectief gebruikt werd. 1
Er was veel meer gebouwd dan nodig, en de prijzen stortten in. De prijs van dataverbindingen tussen grote steden in Europa en de VS daalde tussen 1999 en 2002 met gemiddeld 70 procent per jaar. 2
Bij AI ligt dat anders. De opmars van AI vraagt steeds meer rekenkracht, en dus meer datacenters vol chips. Alleen overtreft de vraag hier ruim het aanbod.
Amazon, Microsoft en Alphabet hebben samen voor ongeveer 1.700 miljard dollar aan getekende contracten die ze de komende jaren nog moeten uitvoeren. 3 Nieuwe capaciteit wordt onmiddellijk verkocht. Amazon zegt zelfs dat het grootste deel van de extra capaciteit die in 2027 online komt, nu al gereserveerd is. 4
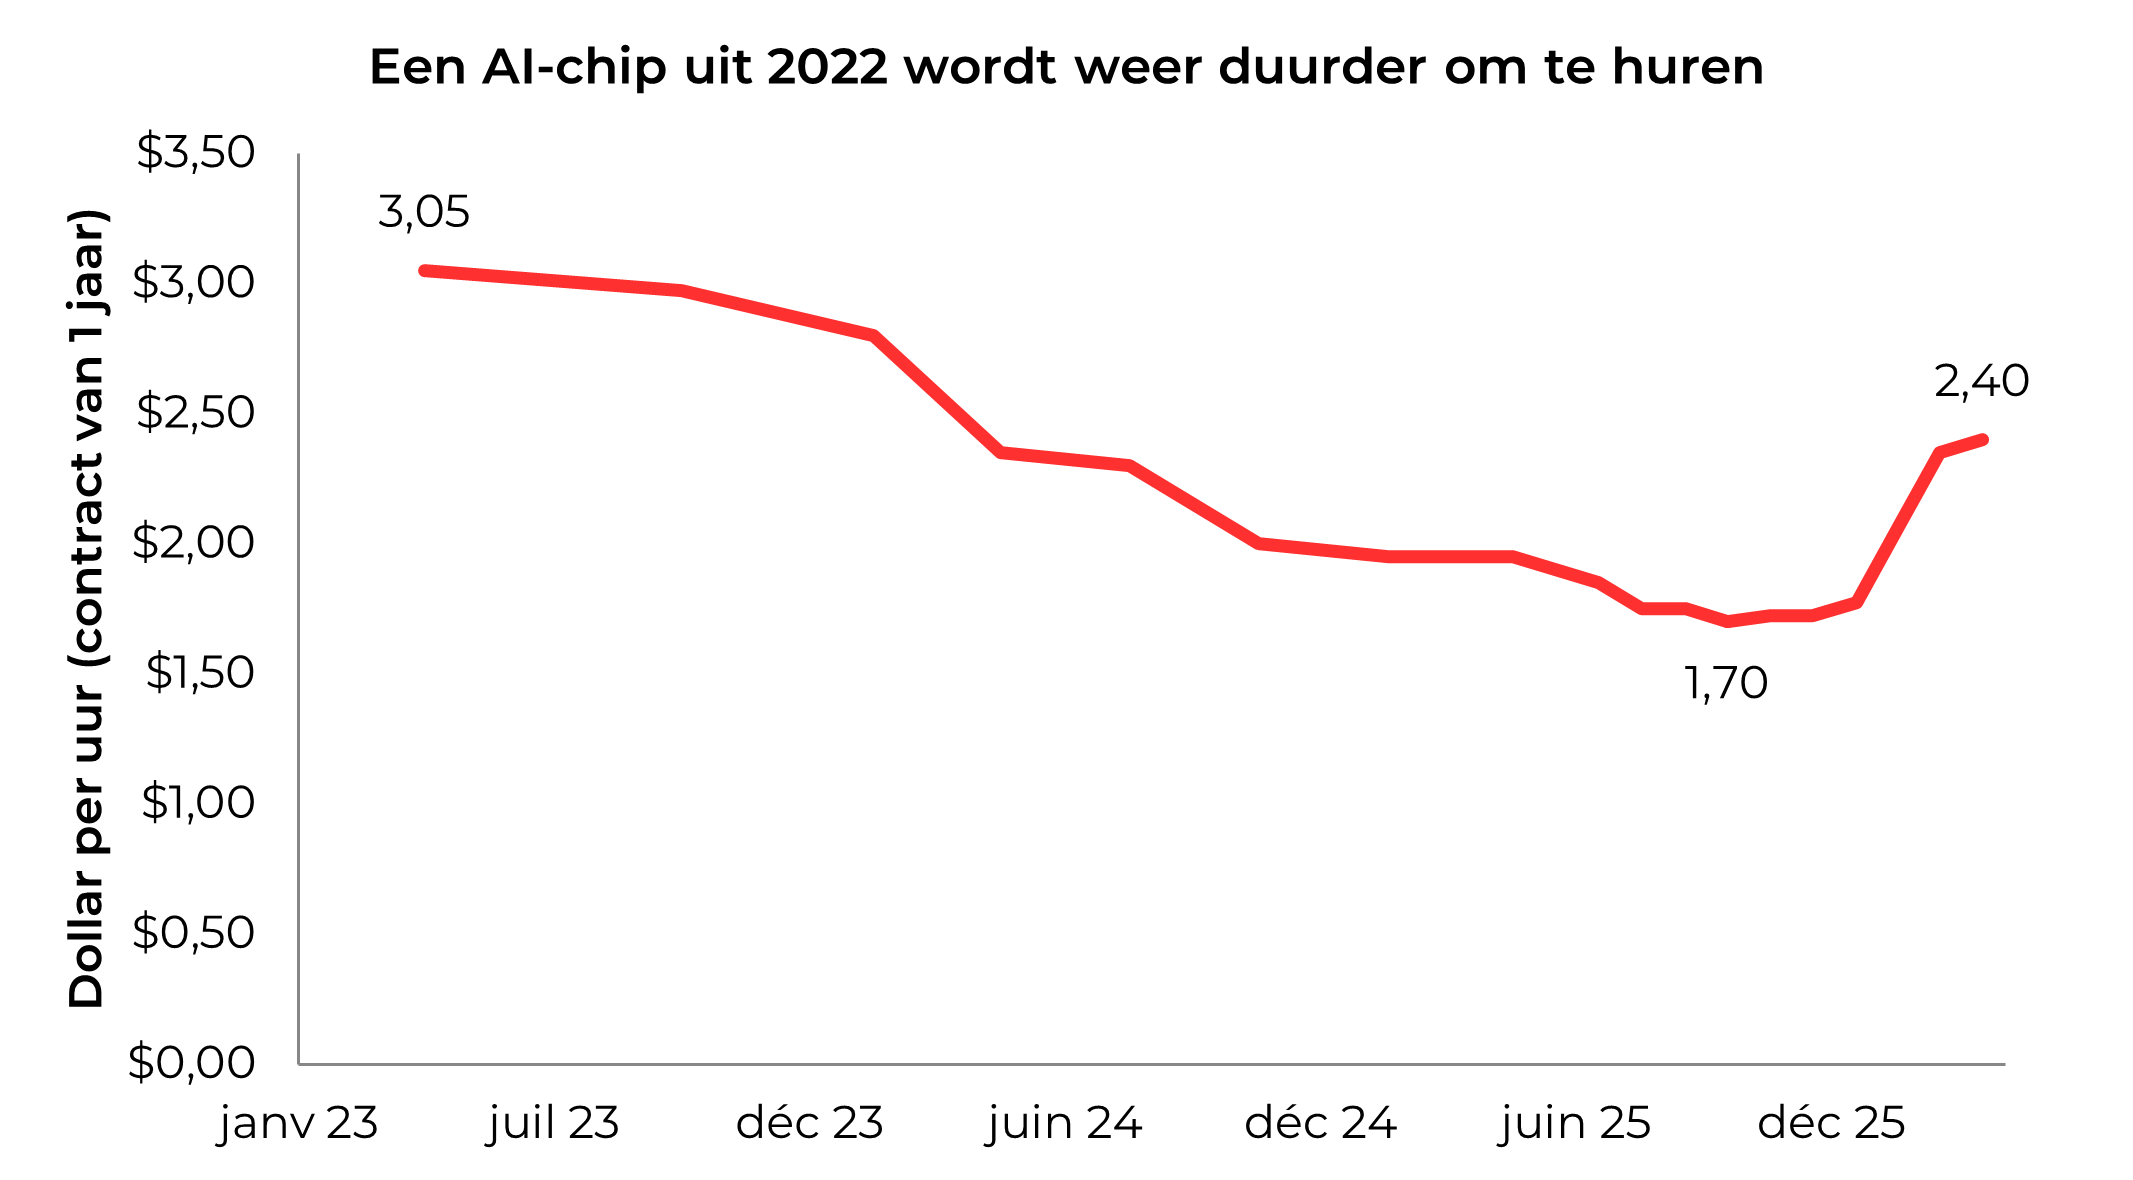
Die schaarste drijft de prijs van rekenkracht op. Neem de H100, een Nvidia-chip uit 2022 die intussen door nieuwere modellen is opgevolgd. Wie die verouderde chip vandaag huurt, betaalt ongeveer een derde meer dan ruim een jaar geleden.
Dat is opvallend, want oudere chips worden normaal elk jaar goedkoper. Tot eind 2025 gold dat ook voor de H100. Sindsdien stijgt de huurprijs opnieuw.
Bron: SemiAnalysis
De Amerikaanse rente op tien jaar staat ongeveer op 5 procent vandaag, tegenover minder dan 4 procent een jaar geleden. Dit kan worden verklaard door enerzijds de sterke economische groei, gedreven door de technologie-investeringen, en anderzijds de hogere energieprijzen.
De hogere rente treft vooral bedrijven die hun datacenters grotendeels met geleend geld bouwen. Elke renteverhoging weegt bij hen meteen door, en hun aandelen kregen de zwaarste klappen.
De grootste bedrijven, zoals Microsoft, Alphabet, Amazon en Meta, verdienen honderden miljarden dollar per jaar. Ook zij lenen, maar hun rentelasten vallen in het niet bij hun winst.
Een hogere rente vergroot zo de kloof tussen sterke en zwakke spelers.
Bij AI zien we vandaag geen zeepbel. De vraag overtreft ruim de capaciteit, en de huurprijzen stijgen. We blijven positief over technologie en AI.
De recente daling wordt voor een stuk veroorzaakt door de hogere rente, die lenen duurder maakt. Maar dit treft vooral de bedrijven met de meeste schulden.
1 How the Fiber Barons Plunged The U.S. Into a Telecom Glut - WSJ, Shining Future Of Fiber Optics Loses Glimmer - The New York Times
2 TeleGeography, Terrestrial Bandwidth 2002, via Light Reading (23 april 2002)
3 Eigen berekeningen op basis van de kwartaalresultaten tot eind juni 2026: commerciële backlog van Microsoft (678 miljard dollar), Google Cloud (514 miljard dollar) en AWS (496 miljard dollar). Capaciteit 2027: Andy Jassy, resultatencall Amazon, tweede kwartaal 2026.
4 Amazon cloud capacity sold out through 2027, CEO Jassy says | Reuters
Dit document, opgesteld en verspreid door Belfius Bank, weerspiegelt de visie van Belfius Bank op de financiële markten. Het bevat geen gepersonaliseerd beleggingsadvies of -aanbevelingen, noch onafhankelijk onderzoek op beleggingsgebied. De vermelde cijfers geven de situatie op een bepaald moment weer en kunnen veranderen.
Als u gepersonaliseerd beleggingsadvies wil, kan u daarvoor terecht bij uw financieel adviseur. Die bekijkt graag met u welke gevolgen deze visie mogelijk heeft voor uw persoonlijke beleggingsportefeuille.
Resultaten uit het verleden, gesimuleerde resultaten uit het verleden of prognoses van toekomstige resultaten van een financieel instrument, een financiële index of een beleggingsdienst vormen geen betrouwbare indicatoren voor toekomstige resultaten.
Brutoresultaten kunnen beïnvloed worden door provisies, vergoedingen en andere lasten. Prestaties uitgedrukt in een andere munt dan die van het land van verblijf van de belegger zijn onderhevig aan wisselkoersschommelingen, met een negatieve of positieve impact op de resultaten. Indien dit document verwijst naar een specifieke fiscale behandeling, dan is deze informatie afhankelijk van de individuele situatie van elke belegger en kan deze onderhevig zijn aan wijzigingen.
De vermelde ondernemingen dienen enkel ter illustratie en vormen geen aankoopaanbeveling.