
Nicolas Deltour
Head of Investment Strategy

Els Vander Straeten
Investment Strategy

22 oktober 2026
Nicolas Deltour
Head of Investment Strategy
Els Vander Straeten
Investment Strategy
Soms ziet u in een aanbod van obligaties en schuldinstrumenten de term "callable" verschijnen. Wat betekent dat precies? En wanneer kan het interessant zijn om eventueel in dit type schuldinstrumenten te beleggen?
Een callable is een schuldinstrument dat door de emittent (de uitgever, bijvoorbeeld een bank of bedrijf) vroegtijdig kan worden terugbetaald. In het Nederlands wordt dit een "vervroegd opvraagbaar schuldinstrument" genoemd.
Stel: u koopt een schuldinstrument met looptijd van tien jaar. In de voorwaarden staat dat de emittent het recht heeft om de lening na bijvoorbeeld vijf jaar vervroegd terug te betalen ("te callen").
Wanneer zal de emittent dit doen? Vooral als de rente gedaald is. De uitgever kan namelijk beslissen om zijn interestkost te verlagen door een een nieuw schuldinstrument uit te geven aan een lagere rente, en de callable vroegtijdig af te betalen.
Als belegger kan dit in theorie een nadeel zijn. Als de marktrente daalt, wordt de lening terugbetaald en moet u opnieuw beleggen tegen een lagere rente. Maar in ruil hiervoor ontvangt u van bij de start in principe een hogere coupon dan bij een klassieke vastrentende obligatie die niet gecalled kan worden. De emittent vergoedt u namelijk voor het recht om het schuldinstrument eventueel vervroegd op te vragen.
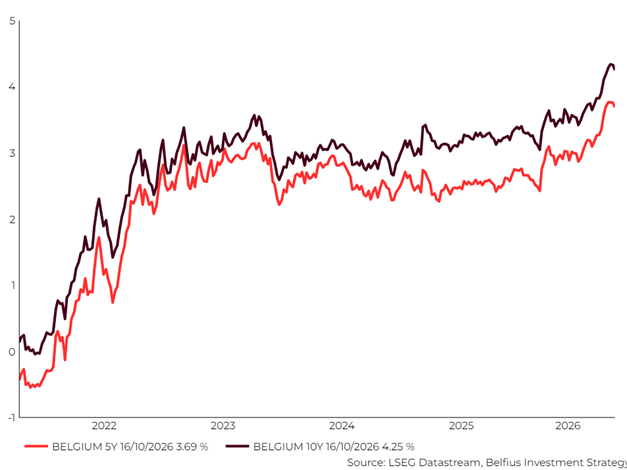
De economische context is belangrijk. Belfius verwacht niet dat de rente het komende jaar fors zal dalen.2 De recente stijging van de rente is het gevolg van
De huidige rentevoeten zijn niet buitensporig hoog, maar een correcte vergoeding voor de toekomstige inflatie-en groeiverwachtingen. Een eenvoudige rekensom maakt het duidelijk nl. de som van
Grafiek: evolutie Belgische overheidsrente op 5 en 10 jaar
Een callable kan een hoger rendement bieden dan een klassieke vastrentende obligatie. In ruil daarvoor aanvaardt de belegger een risico op vervroegde terugbetaling, waardoor hij zijn kapitaal mogelijk aan een minder gunstig tarief moet herbeleggen.
Uiteraard kan u steeds terecht bij uw Belfius-adviseur mocht u verdere informatie wensen.
Door te beleggen in obligaties/schuldinstrumenten leent u geld aan een onderneming of aan een overheid. Een obligatie/schuldinstrument geeft recht op een (doorgaans) vaste rente en op de terugbetaling van het belegde kapitaal op de eindvervaldag. Uw kapitaal is evenwel niet gegarandeerd. Bijvoorbeeld als de uitgever op de eindvervaldag niet in staat is om zijn schulden terug te betalen, loopt u het risico om het belegde bedrag geheel of gedeeltelijk te verliezen. Daarnaast bestaan er ook andere risico’s die verbonden zijn aan obligaties/schuldinstrumenten, zoals het wisselkoersrisico en het inflatierisico.
1 Doelstelling ECB 2% - inflatie in September 26 in eurozone 3,8% (Bron: Refinitiv)
2 Bron: Belfius Investment Strategy en Belfius Research
3 Bron: Refinitiv 5 en 10 jaar forward inflation expectations
4 Bron: Europese Commissie (2024 Ageing Report – Long term potential GDP projections)
5 Bron: Belfius Investment Strategy
Dit document, opgesteld en verspreid door Belfius Bank, weerspiegelt de visie van Belfius Bank op de financiële markten. Het bevat geen gepersonaliseerd beleggingsadvies of -aanbevelingen, noch onafhankelijk onderzoek op beleggingsgebied. De vermelde cijfers geven de situatie op een bepaald moment weer en kunnen veranderen.
Als u gepersonaliseerd beleggingsadvies wil, kan u daarvoor terecht bij uw financieel adviseur. Die bekijkt graag met u welke gevolgen deze visie mogelijk heeft voor uw persoonlijke beleggingsportefeuille.