
Nicolas Deltour
Head of Investment Strategy

Elisa Machado Fernandez
Investment Strategy

11 augustus 2026
Nicolas Deltour
Head of Investment Strategy
Elisa Machado Fernandez
Investment Strategy
Een index met 500 aandelen lijkt voldoende gespreid. Maar wat als tien bedrijven bijna 40% van het totale gewicht van die index uitmaken, kan je dan nog spreken over een ruime spreiding?
Momenteel nemen de 10 grootste bedrijven van de Amerikaanse beursindex S&P 500 38% van de totale beurswaarde voor hun rekening. Eind 2025 was het zelfs nog hoger: 41%, een historisch record. Ter vergelijking: begin 2000 tijdens de dotcomperiode lag het cijfer rond 27%. Een hoge concentratie is echter niet per definitie een negatief signaal.
Grafiek: het gewicht van de top 10 van de S&P 500
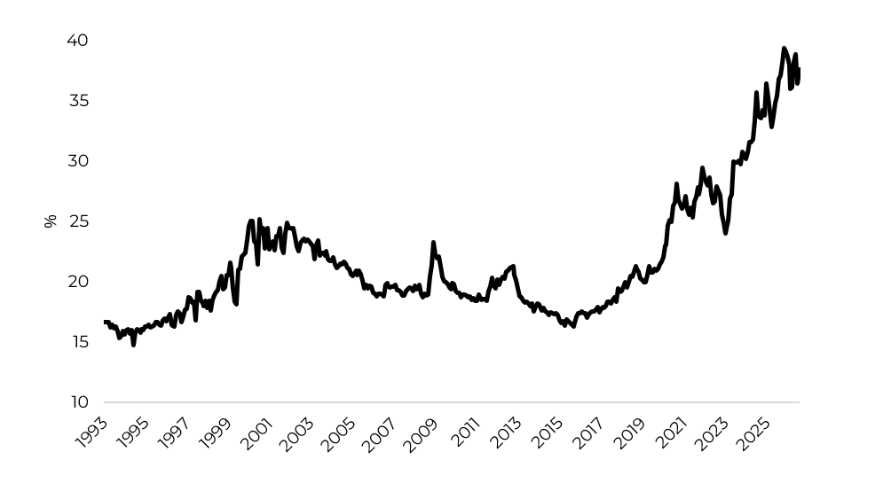
Bron: Bloomberg, Belfius Investment Strategy
De hoge concentratie in de S&P 500 is het logische gevolg van de sterke prestaties van een beperkt aantal Amerikaanse megacaps en de berekeningswijze van de index. Het is een marktkapitalisatiegewogen index: hoe groter de beurswaarde van een bedrijf, hoe groter het gewicht ervan. Presteren bedrijven aanzienlijk beter dan de rest van de markt, dan neemt hun aandeel in de index automatisch toe. Hierdoor wordt de S&P 500 steeds sterker gedomineerd door technologie- en AI-bedrijven, waaronder hyperscalers zoals Microsoft, Alphabet, Amazon, Meta en Oracle.
Hoewel de concentratie vandaag hoger ligt dan tijdens de dotcomperiode, zijn er belangrijke verschillen. De grootste bedrijven danken hun dominante positie niet uitsluitend aan optimistische verwachtingen, maar ook aan sterke bedrijfsresultaten, stevige kasstromen en bewezen bedrijfsmodellen. Daarnaast zijn hun waarderingen (bv. koers/winst-ratio’s) nog steeds aanzienlijk lager dan op het hoogtepunt van de dotcombubble. In tegenstelling tot eerdere periodes, waarin marktconcentratie vooral werd gedreven door optimistische verwachtingen en hoge waarderingen, wordt de huidige dominantie van de grootste bedrijven ondersteund door sterke fundamenten.
Veel van deze bedrijven worden gedreven door dezelfde groeitrends, zoals artificiële intelligentie, cloud computing en omvangrijke investeringen in digitale infrastructuur. Neemt het vertrouwen in deze groeiverhalen af en/of zijn beleggers minder bereid om te betalen voor die toekomstige groei, dan kunnen meerdere marktleiders tegelijkertijd onder druk komen te staan.
Daarnaast moeten beleggers aandacht hebben voor verborgen concentratierisico’s. Een aandelenportefeuille met naast de S&P 500, een wereldindex en een technologiefonds lijkt op het eerste gezicht goed gespreid, maar bevat vaak dezelfde grote technologiebedrijven als belangrijkste posities.
De dominantie van de grootste technologiebedrijven betekent niet dat de rest van de markt achterblijft. Een nuttige graadmeter hiervoor is de S&P 500 Equal Weight Index, waarin alle bedrijven een vergelijkbaar gewicht krijgen. Hierdoor wordt het effect van de grootste ondernemingen afgevlakt en komt de prestatie van de bredere markt beter naar voren. In juni en juli 2026 presteerde deze index beter dan de klassieke S&P 500, wat erop wijst dat de positieve marktevolutie door een grotere groep bedrijven wordt ondersteund.
Ook vanuit internationaal perspectief verdient de Amerikaanse markt enige nuance. Hoewel de concentratie in de S&P 500 hoog blijft, behoort de Verenigde Staten niet tot de meest geconcentreerde aandelenmarkten ter wereld. Verschillende buitenlandse indexen kennen een nog grotere dominantie van een beperkt aantal ondernemingen. Enkel markten zoals Japan en India vertonen vandaag een lagere concentratiegraad. Dit toont aan dat marktconcentratie geen uniek Amerikaans fenomeen is, maar een kenmerk dat in veel aandelenmarkten terugkomt.
Grafiek: marktconcentratie (gewicht top 10 bedrijven) in diverse landen
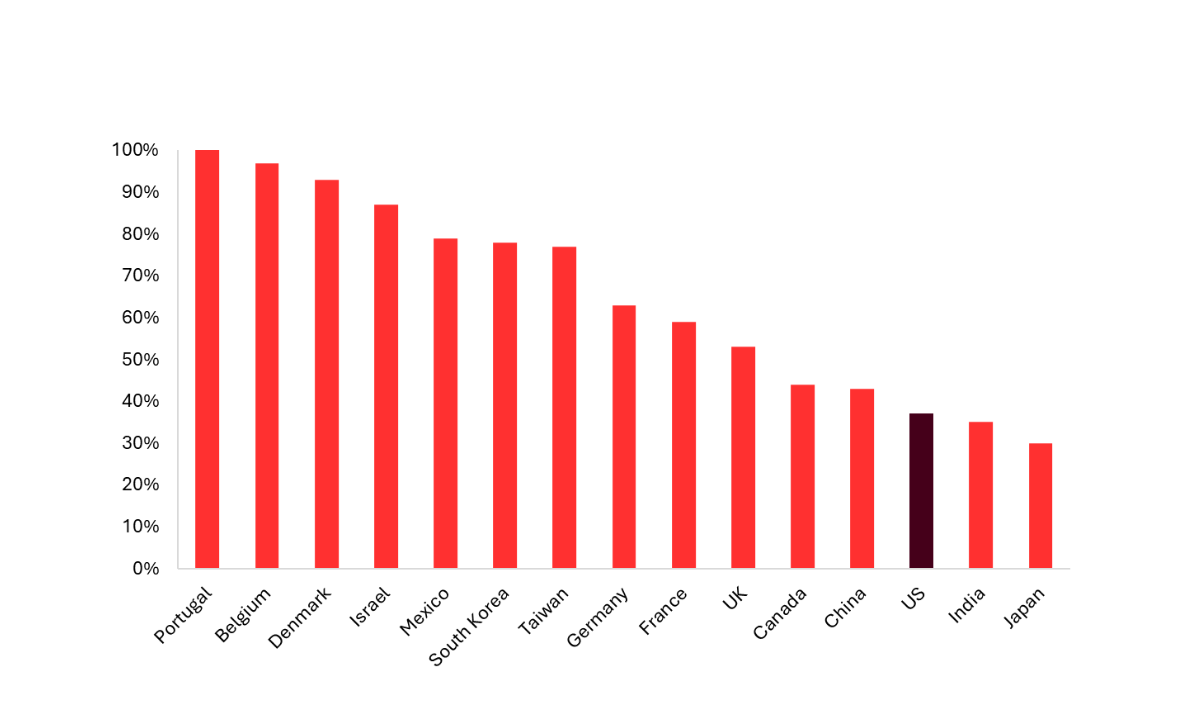
Bron: MSCI
Concentratie hoeft niet noodzakelijk een waarschuwingssignaal te zijn. Vaak weerspiegelt ze het succes van ondernemingen die sneller groeien, winstgevender zijn en een sterke competitieve positie hebben opgebouwd. Tegelijk is het belangrijk dat beleggers zich bewust blijven van de concentratierisico’s binnen hun portefeuille. Diversificatie blijft daarom essentieel, met een brede spreiding over sectoren, regio’s en marktkapitalisaties (grote en kleinere bedrijven).
Bron: Investment Strategy
Dit document, opgesteld en verspreid door Belfius Bank, weerspiegelt de visie van Belfius Bank op de financiële markten. Het bevat geen gepersonaliseerd beleggingsadvies of -aanbevelingen, noch onafhankelijk onderzoek op beleggingsgebied. De vermelde cijfers geven de situatie op een bepaald moment weer en kunnen veranderen.
Als u gepersonaliseerd beleggingsadvies wil, kan u daarvoor terecht bij uw financieel adviseur. Die bekijkt graag met u welke gevolgen deze visie mogelijk heeft voor uw persoonlijke belegggingsportefeuille.
Resultaten uit het verleden, gesimuleerde resultaten uit het verleden of prognoses van toekomstige resultaten van een financieel instrument, een financiële index of een beleggingsdienst vormen geen betrouwbare indicatoren voor toekomstige resultaten.
Brutoresultaten kunnen beïnvloed worden door provisies, vergoedingen en andere lasten. Prestaties uitgedrukt in een andere munt dan die van het land van verblijf van de belegger zijn onderhevig aan wisselkoersschommelingen, met een negatieve of positieve impact op de resultaten. Indien dit document verwijst naar een specifieke fiscale behandeling, dan is deze informatie afhankelijk van de individuele situatie van elke belegger en kan deze onderhevig zijn aan wijzigingen.
De vermelde ondernemingen dienen enkel ter illustratie en vormen geen aankoopaanbeveling.