
Nicolas Deltour
Head of Investment Strategy

Els Vander Straeten
Investment Strategy

22 octobre 2026
Nicolas Deltour
Head of Investment Strategy
Els Vander Straeten
Investment Strategy
Le terme «callable» apparaît parfois dans les offres d'obligations et titres de créance. Que signifie-t-il exactement? Et quand peut-il être intéressant d'investir dans ce type de produits?
Un Callable est un titre de créance qui peut être remboursée prématurément par l'émetteur (par exemple une banque ou une entreprise). En français, on parle «d’un titre de créance remboursable par anticipation».
Supposons que vous achetiez un titre de créance d'une durée de dix ans. Les conditions stipulent que l'émetteur a le droit de rembourser le prêt de manière anticipée (le «caller») après cinq ans, par exemple.
Quand l'émetteur le fera-t-il ? Principalement lorsque les taux d'intérêt auront baissé. L'émetteur peut en effet réduire ses frais d'intérêt en émettant un nouveau titre de créance à un taux d'intérêt plus bas, et ainsi rembourser prématurément le titre de créance remboursable par anticipation.
En tant qu'investisseur, cela peut en théorie constituer un inconvénient. Si les taux d'intérêt du marché baissent, le prêt est remboursé et vous devez réinvestir à un taux d'intérêt plus bas. Mais en contrepartie, vous recevez dès le départ un coupon plus élevé qu'avec une obligation classique. L'émetteur vous rémunère en effet pour le droit de racheter éventuellement l'obligation de manière anticipée.
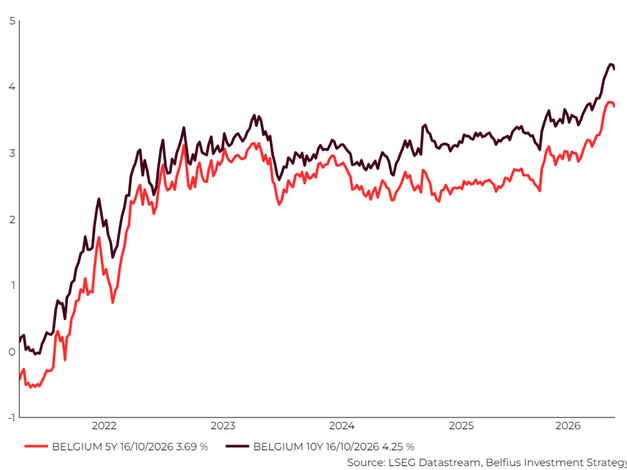
Le contexte économique est important. Belfius ne s’attend pas à une forte baisse des taux d’intérêt l’année prochaine. La récente hausse des taux d’intérêt s’explique par:
Les taux d’intérêt actuels ne sont pas excessivement élevés, mais constituent une rémunération adéquate pour l’inflation et les prévisions de croissance futures. Un simple calcul le démontre, à savoir la somme:
Graphique: évolution du taux de l’état belge à 5 et 10 ans
Un callable peut offrir un rendement plus élevé qu'une obligation classique à revenu fixe. En contrepartie, l'investisseur accepte un risque de remboursement anticipé, qui peut l'obliger à réinvestir son capital à un taux moins favorable et limiter le potentiel de hausse de son investissement lorsque les taux d'intérêt baissent.
Vous pouvez bien sûr toujours vous adresser à votre conseiller Belfius si vous souhaitez obtenir de plus amples informations.
En investissant dans des obligations/ titres de créance, vous prêtez de l'argent à une entreprise ou à un gouvernement. Une obligation/ titres de créance donne droit à un taux d'intérêt (généralement) fixe et à un remboursement du capital investi à l'échéance. Cependant, votre capital n'est pas garanti. Par exemple, si l'émetteur n'est pas en mesure de rembourser ses dettes à l'échéance, vous risquez de perdre tout ou partie du montant investi. D'autres risques sont également associés aux obligations/ titres de créance, tels que le risque de change et le risque d'inflation.
1 Objective 2% - inflation septembre 2026 en eurozone 3,8% (Source: Refinitiv)
2 Source: Belfius Investment Strategy et Belfius Research
3 Source: Refinitiv 5 et 10 ans forward inflation expectations
4 Source: Commission européenne (2024 Ageing Report – Long term potential GDP projections)
5 Source: Belfius Invezstment Strategy
Ce document, rédigé et publié par Belfius Banque, donne la vision de Belfius Banque sur les marchés financiers. Il ne contient pas de conseil en investissement personnalisé, ni de recommandation d’investissement ou de recherche indépendante en matière d’investissements. Les chiffres cités reflètent une situation à un moment donné et sont susceptibles d’évoluer.
Si vous êtes à la recherche de conseils en investissement personnalisés, vous pouvez vous adresser à votre conseiller financier qui se fera un plaisir d'examiner avec vous les effets éventuels de cette vision sur votre portefeuille d'investissements personnel.