Maud Reinalter,
Chief Investment Officer

Thomas Stul,
Senior Investment Strategist
14 septembre 2026
La BCE a relevé jeudi dernier son taux directeur pour la deuxième fois depuis le début du conflit au Moyen-Orient cette année. La récente hausse des prix du pétrole, qui a entraîné la plus forte accélération de l’inflation depuis trois ans, a conduit les investisseurs à revoir à la hausse leurs anticipations de nouvelles mesures de resserrement monétaire.
Comme attendu, le taux directeur a été relevé de 25 points de base, pour atteindre 2,5%. La présidente de la BCE, Christine Lagarde, a averti que l’inflation se révélait plus persistante qu’anticipé et qu’elle ne reviendrait à l’objectif de 2% qu’à la fin de l’année 2027. La BCE a ainsi relevé sa prévision d’inflation pour 2027 à 2,5% en moyenne, principalement en raison de la hausse des prix de l’énergie résultant des tensions au Moyen-Orient.
Bien que la BCE ait réaffirmé qu’elle ne s’engageait pas à l’avance sur ses futures décisions de politique monétaire, la révision à la hausse des perspectives d’inflation ainsi que la reconnaissance de la résilience inattendue de l’économie de la zone euro ont convaincu les marchés que de nouvelles hausses de taux étaient probables. Parallèlement, les perspectives de croissance ont été légèrement relevées, offrant à la BCE une marge de manœuvre supplémentaire pour lutter contre les pressions inflationnistes. Cette décision repose sur de nouvelles projections tablant sur une inflation moyenne de 3% cette année, avant un ralentissement à 2,5% en 2027 puis à 2,1% en 2028.
Les marchés de taux intègrent désormais pleinement au moins une hausse supplémentaire des taux d’intérêt d’ici la fin de l’année, avec un resserrement additionnel possible en 2027 si l’inflation demeure durablement élevée.
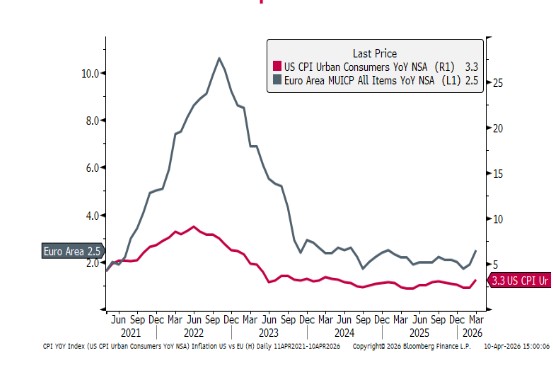
L’indicateur clé de l’inflation aux États-Unis est restée stable à 3,4% en août, alors que l’inflation sous-jacente s’est révélée légèrement supérieure aux attentes en rythme mensuel. Les prix durablement élevés des carburants continuent de se répercuter sur l’ensemble de l’économie, conduisant les investisseurs à renforcer leurs anticipations d’une nouvelle hausse des taux d’intérêt par la Réserve fédérale américaine lors de sa réunion de la semaine prochaine.
Les données publiées vendredi 11 septembre par le Bureau of Labor Statistics montrent que l’indice des prix à la consommation (CPI) annuel est demeuré inchangé par rapport au niveau de juillet et conforme aux attentes du marché. L’inflation sous-jacente, quant à elle, qui exclut les prix volatils de l’alimentation et de l’énergie, s’est établie à 2,4%, en légère baisse par rapport aux 2,5% enregistrés en juillet. Sur une base mensuelle, l’inflation sous-jacente a toutefois progressé de 0,3%, contre une hausse de 0,2% attendue. Ce chiffre plus élevé qu’anticipé a surpris les marchés, seuls quelques économistes ayant tablé sur une telle accélération.
Ce rapport est publié à l’approche de la très attendue réunion du comité de politique monétaire de la Réserve fédérale (Fed), prévue les 15 et 16 septembre, au cours de laquelle ses membres décideront s’il convient de relever les taux d’intérêt. À la suite de la publication des chiffres de vendredi dernier, les marchés ont renforcé leurs anticipations d’un relèvement des taux, d’où la probabilité d’une nouvelle hausse des taux par la Réserve fédérale lors de sa réunion de septembre est désormais estimée à environ 90%. Ces anticipations avaient déjà fortement progressé après le discours au ton restrictif du président de la Fed, Kevin Warsh, qui avait indiqué que, sans progrès rapides dans la maîtrise de l’inflation, la banque centrale aurait encore du « travail à accomplir ». Après la publication des chiffres, les obligations d’État américaines ont subi de nouvelles pressions, les taux à court terme enregistrant une nette hausse. Le rendement des obligations souveraines américaines à dix ans est ainsi remonté à près de 5%.
Le prix du pétrole Brent a progressé tout au long de la semaine pour dépasser les 105 dollars le baril, les tensions croissantes au Moyen-Orient alimentant les inquiétudes concernant l’approvisionnement énergétique mondial.
La perspective d’un conflit prolongé entre les États-Unis et l’Iran renforce les craintes d’une nouvelle vague inflationniste portée par l’énergie. L’escalade autour du détroit d’Hormuz a de nouveau mis les marchés pétroliers sous pression. Le Brent est ainsi repassé au-dessus du seuil des 100 dollars le baril pour la première fois depuis fin juillet. Les attaques de représailles menées par les deux pays ont entraîné une forte baisse du trafic maritime dans la région, accentuant les inquiétudes quant à la continuité de l’approvisionnement énergétique mondial. Dans le même temps, les prix européens du gaz naturel ont atteint leur plus haut niveau depuis plus de trois ans, alimentant davantage les craintes d’une hausse plus généralisée des coûts de l’énergie.
Dans ce contexte, le président Donald Trump a déclaré que les prix du pétrole devraient rester élevés jusqu’après les élections de mi-mandat américaines de novembre. Ces déclarations laissent entendre qu’une percée diplomatique rapide est peu probable et que les consommateurs comme les entreprises devront continuer à composer avec des coûts de carburant et d’énergie durablement élevés.
Par ailleurs, les inquiétudes concernant l’offre mondiale d’énergie continuent de s’accentuer, les tensions ne se limitant plus au seul détroit d’Hormuz. Les rebelles houthis soutenus par l’Iran ont récemment mené des attaques contre des infrastructures énergétiques en Arabie saoudite, contraignant certaines installations à suspendre temporairement leurs activités. En outre, ils menacent de perturber le trafic maritime dans le détroit de Bab El-Mandeb, une route stratégique qui a gagné en importance pour les exportations de pétrole du Golfe depuis le blocage du détroit d’Hormuz. Tant que les tensions militaires persisteront et que les perspectives de nouvelles négociations resteront limitées, le risque de prix de l’énergie durablement élevés et de pressions inflationnistes supplémentaires demeurera important.
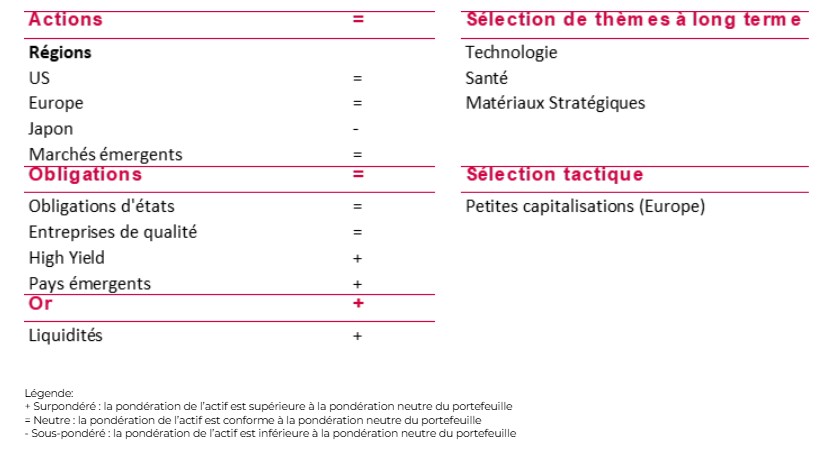
Chez Belfius Asset Management, nous conservons une vision neutre sur les actions à court terme. Bien que les fondamentaux économiques et les résultats des entreprises demeurent globalement résilients à ce stade, la hausse des taux d’intérêt à long terme, l’inflation et les incertitudes géopolitiques contribuent à une dégradation du couple risque-rendement.
Au sein de la poche obligataire, nous avons récemment augmenté la duration tout en réduisant légèrement notre exposition aux obligations d’entreprises. Cette approche vise à tirer parti des rendements plus attractifs offerts par les obligations de plus longue maturité, principalement les emprunts d’État des pays cœur de la zone euro.
Enfin, nous continuons à diversifier les portefeuilles au travers d’obligations à haut rendement, de dette des marchés émergents et, lorsque cela est pertinent, d’une allocation à l’or.
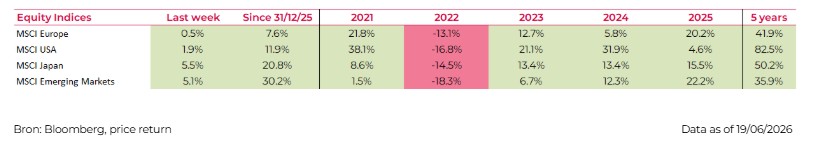
Les performances du passé ne sont pas un indicateur fiable des performances actuelles ou futures.
Dans le cas d’un indice de type «Price» les dividendes des actions ne sont pas réinvestis dans l’indice (par opposition à un indice de type «Total Return»). Vous trouverez plus d’informations concernant ces indices sur MSCI Europe Index; MSCI USA Index; MSCI Japan Index; MSCI Emerging Markets Index.
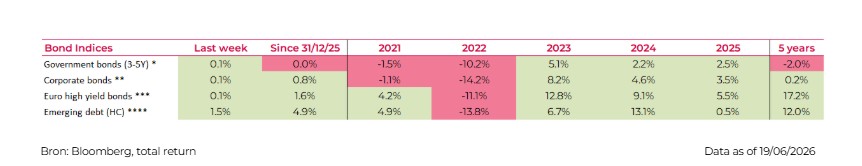
Les performances du passé ne sont pas un indicateur fiable des performances actuelles ou futures.
Pour un indice du type ‘Total Return’, les dividendes des actions sont réinvestis dans l’indice (contrairement à un indice du type ‘Price’). Vous trouverez plus d’informations concernant ces indices sur JAN12_ESG_EMU_Government_Bond_IG_Index_Methodology ; iboxx-eur-dashboard.pdf (spglobal.com) ; Bloomberg Pan-European High Yield Total Return Index; J.P. Morgan ESG EMBI Global Diversified Index.
#Chine #Pétrole #Importations
La demande chinoise de pétrole a rebondi, supprimant ainsi l’un des principaux facteurs qui avaient contribué à contenir les prix plus tôt cette année. Alors que le premier importateur mondial de brut revient sur le marché et que les perturbations autour du détroit d’Ormuz persistent, la concurrence pour les approvisionnements alternatifs s’intensifie.
Les exportations transitant par le détroit d’Ormuz restant limitées, les acheteurs chinois diversifient de plus en plus leurs sources d’approvisionnement en se tournant vers des producteurs d’Afrique, du Canada et d’Amérique latine, ce qui resserre davantage les conditions sur le marché pétrolier mondial. Toutefois, ce rebond semble davantage être alimenté par l’amélioration des marges de raffinage, la reprise des exportations de carburants et le réapprovisionnement des stocks que par une véritable reprise économique.
Alors que la demande chinoise de pétrole se redresse et que les perturbations de l’offre persistent, le prix du Brent est remonté à 105 dollars le baril.
Les importations chinoises de pétrole brut repartent à la hausse après un récent ralentissement
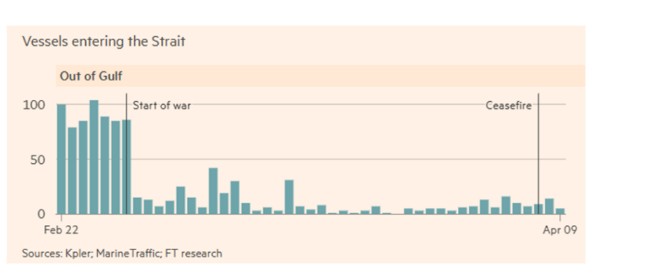
Sources: Bloomberg, Belfius Asset Management
La dette publique européenne sous pression face au choc énergétique
Sources: Bloomberg, Belfius Asset Management
#BCE #Dette #PIB
Le Trésor américain a annoncé un programme de rachat d’obligations de 6 milliards de dollars, soit trois fois sa taille habituelle, afin de stabiliser un marché fragilisé par le niveau élevé de la dette, les tensions inflationnistes et les incertitudes géopolitiques. Malgré cette intervention, les rendements obligataires ont continué de progresser, signe que les investisseurs y voient davantage une manifestation de tensions profondes sur les marchés qu’un facteur de réassurance.
En Europe, les obligations souveraines restent également sous pression. Une nouvelle baisse de la production de pétrole saoudienne a accentué la hausse des prix de l’énergie, poussant les rendements des emprunts d’État vers de nouveaux sommets. Dans l’ensemble, les marchés mondiaux de la dette publique continuent de subir les effets du choc énergétique.
La correction obligataire s’est accélérée après la hausse des taux de la BCE et son avertissement selon lequel l’inflation dans la zone euro devrait rester supérieure à son objectif de 2 % pendant une période prolongée. L’attention des marchés se tourne désormais vers la réunion de la Réserve fédérale américaine (Fed) la semaine prochaine. La Fed adoptera-t-elle à son tour un ton aussi restrictif que celui de la BCE ?
#PIB #Chine #Commerce
La machine commerciale chinoise reste en pleine vitesse. Les exportations ont bondi de 25 % sur un an en août, portées par la demande liée aux technologies d’intelligence artificielle, tandis que les importations ont progressé de 28,2 %, soutenues par les achats de semi-conducteurs et la hausse des prix du pétrole.
Cependant, derrière ces solides chiffres du commerce extérieur, la demande intérieure demeure faible. La consommation reste inférieure à ses niveaux d’avant la pandémie de Covid-19, la croissance du crédit au secteur privé reste modérée et l’épargne des ménages demeure élevée. En réponse, Pékin a mis en place des subventions aux crédits à la consommation et procède à la recapitalisation de plusieurs grandes banques publiques afin de stimuler la création de crédit et de soutenir l’économie réelle.
Alors que la croissance repose encore largement sur des exportations soutenues par les pouvoirs publics, les autorités multiplient les mesures visant à relancer l’activité domestique en amont des importantes négociations commerciales sino-américaines prévues plus tard ce mois-ci.
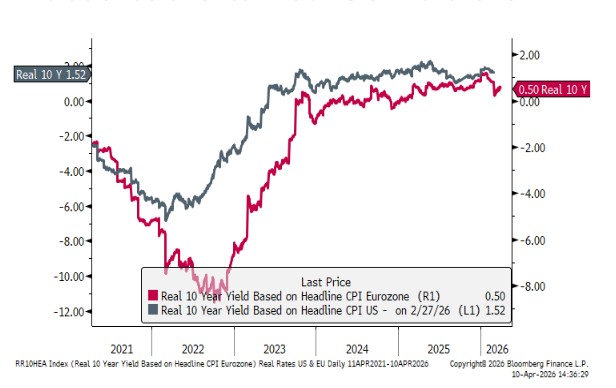
Les exportations chinoises
Sources: Bloomberg, Belfius Asset Management
Ce document, rédigé et publié par Belfius Asset Management, donne la vision de Belfius Asset Management sur les marchés financiers. Elle ne contient pas de conseil en investissement personnalisé, ni de recommandation d’investissement ou de recherche indépendante en matière d’investissement. Si vous êtes à la recherche de conseils en investissement personnalisés, vous pouvez vous adresser à votre Private Banker ou Wealth Manager qui se fera un plaisir d’examiner avec vous les effets éventuels de cette vision sur votre portefeuille d’investissements personnel. Les chiffres mentionnés sont des instantanés et sont susceptibles d’évoluer.
Les entreprises mentionnées sont citées à titre d'exemple et leur mention ne constitue pas une recommandation d'achat.
Les performances passées, les simulations de performances passées et les prévisions de performances futures d’un instrument financier, d’un indice financier, d’une stratégie ou d’un service d’investissement ne sont pas des indicateurs fiables des performances futures.
Les performances brutes peuvent être impactées par des commissions, frais et autres charges. Les performances exprimées dans une autre devise que celle du pays de résidence de l’investisseur subissent les fluctuations du taux de change, ce qui peut avoir un impact positif ou négatif sur les résultats. Si ce document fait référence à un traitement fiscal particulier, une telle information dépend de la situation individuelle de chaque investisseur et peut faire l’objet de modifications.